Kommertssõnum: Viimaste USA inflatsiooniandmete avaldamine on toonud kaubaturgudele uue volatiilsuslaine. Oodatust kõrgem inflatsioon on toetanud USA dollari ja valitsusvõlakirjade tootlust, pannes kulla lühiajalise surve alla. Siiski pole põhjust tõlgendada praegust liikumist pikaajalise trendi fundamentaalse muutusena. Turu pinna all toimivad fundamentaalsed näitajad jätkuvalt, pakkudes kullale märkimisväärset tuge.
Inflatsioon vs. kuld
USA inflatsioon ületas taas turu ootusi, mis tõstis kohe USA riigivõlakirjade tootlust ja toetas dollarit. Pro Kuld on ebasoodne kombinatsioon. Kuld ise intressitulu ei anna, seega kui suhteliselt turvaliste võlakirjade tootlus tõuseb, muutub kulla hoidmine investori vaatenurgast vähem atraktiivseks.
Lisaks vähendab kõrgem inflatsioon tõenäosust, et Fed leevendab rahapoliitikat kiiresti. Madalamate intressimäärade ja reaalse tootluse languse ootused on viimastel kuudel olnud olulised tegurid, mis toetavad kulla hinda.
Samal ajal on aga lool ka teine külg. Geopoliitilised pinged, suured eelarvepuudujäägid lääneriikide suuremates majandustes ja ebakindlus finantsturgudel toetavad nõudlust kulla järele turvasadamana. Turg on praegu kahe vastandliku jõu vahel.
Bank of America hoiatab, et uue majanduse olulisemaks taastamiseks maxInvestorite jaoks vajaks kuld kas Fedi selgemat leebemat signaali või uut muret fiat-valuutade odavnemise pärast. JP Morgan seevastu eeldab endiselt pikaajalise kasvutrendi püsimist ning oma stsenaariumides eeldab see umbes 6000 dollarit untsi kohta 2026. ja 2027. aasta vahetusel ja umbes 6300 dollarit 2027. aasta lõpuks. Peamised argumendid hõlmavad reservide jätkuvat mitmekesistamist ja suure riigivõlaga seotud riske.
Keskpangad jäävad oluliseks tegijaks
Kuigi lühiajalisi hinnakõikumisi mõjutavad peamiselt makromajanduslikud andmed ja investorite ootused, sõltub kulla pikaajaline lugu ka reaalsetest kapitalivoogudest. Keskpangad on selles olulist rolli mänginud, suurendades viimastel aastatel kulla osakaalu oma reservides.
Aktiivsete ostjate hulka kuuluvad Hiina, Poola ja India. Peamine motivatsioon on välisvaluutareservide mitmekesistamine ja püüd vähendada sõltuvust traditsioonilistest reservvaradest. Selline nõudlus on lühiajaliste hinnakõikumiste suhtes vähem tundlik kui spekulatiivne kapital.
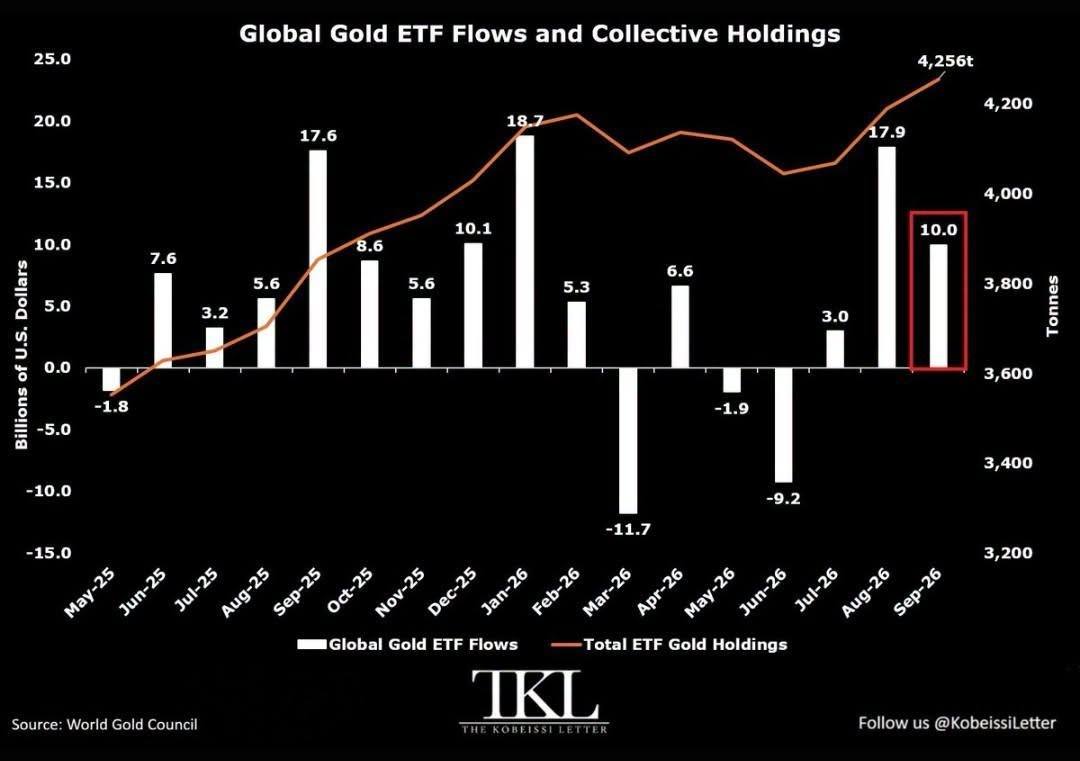
Allikas: Maailma Kulla Nõukogu, Kapitalivood füüsilise kullaga tagatud globaalsetesse ETF-idesse
Tähelepanu väärivad ka füüsilise kullaga tagatud kulla ETF-id. Pärast nõrgema aktiivsuse perioodi on lääne institutsionaalsed investorid hakanud nende fondide juurde naasma ning oleme näinud märkimisväärset kapitali sissevoolu. August oli ajalooliselt üks tugevamaid kuid ning keskmisest suurem sissevool jätkus ka septembris.
Andmete tõlgendamisel tuleb siiski olla ettevaatlik. Kulla osakaalu kasv globaalsetes reservides ei tähenda automaatselt, et keskpangad müüvad massiliselt dollareid ja ostavad kulda. Osakaal võib kasvada ka seetõttu, et kulla hind kasvab kiiremini kui teiste reservide väärtus. Näiteks Rahvusvaheline Valuutafond juhib tähelepanu sellele, et märkimisväärne osa kulla väärtuse kasvust reservides aastatel 2018–2025 oli seotud juba olemasolevate varude ümberhindamisega.
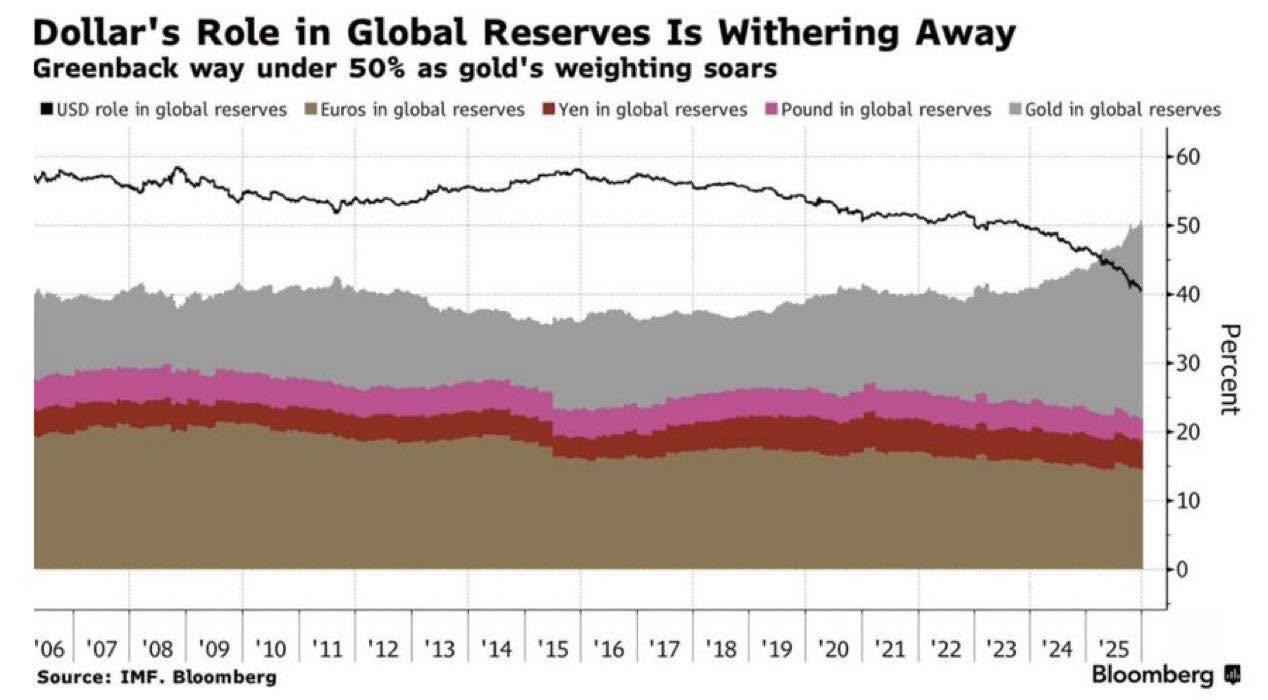
Allikas: IMF Bloomberg, kulla osakaalu areng globaalsetes reservides
Mida näitavad suurte spekulantide positsioonid?
Lisaks fundamentaalnäitajatele on huvitav jälgida ka futuurituru peamiste osalejate positsioone. CFTC andmed näitavad, et hedgeHallatud M-fondidoney omab endiselt märkimisväärseid kulla netopikki positsioone. Samal ajal pole veel märkimisväärset uute ostjate sissevoolu, mis võiks ületada eelmist maxima avatud lepingute arvus.
Vastupidi, lepingute arv on viimasel perioodil keskpikas perspektiivis vähenenud. See võib viidata suurinvestorite teatavale vaoshoitusele. Pro Seetõttu on huvitav näha, kas see trend pöördub ja turule hakkavad naasma uued pikad positsioonid. Nende tagasitulek võib olla edasise kasvu oluline kinnitus.
4100 ja 4300 dollari tasemed on võtmetähtsusega.
Tehnilisest vaatenurgast on tähelepanu nüüd koondunud mitmele hinnatasemele. Esimene oluline tugipunkt on tsoon umbes 4075–4125 dollarit untsi kohta, mis on seni suutnud languse pärast inflatsiooniandmete avaldamist peatada. Kui see piirkond ebaõnnestub, avaneb ruum psühholoogilise tasemeni 4000 dollarit ja seejärel 3700 dollari piirkonda.
Vastupidi, tugevama kasvuhoo taastamiseks on oluline ületada 4200 dollari piir ja seejärel kinnitada 4300 dollari piiri läbimurre. Nendest tasemetest kõrgemale naasmine võib viidata sellele, et praegune korrektsioon oli vaid lühiajaline reaktsioon makromajanduslikele andmetele.
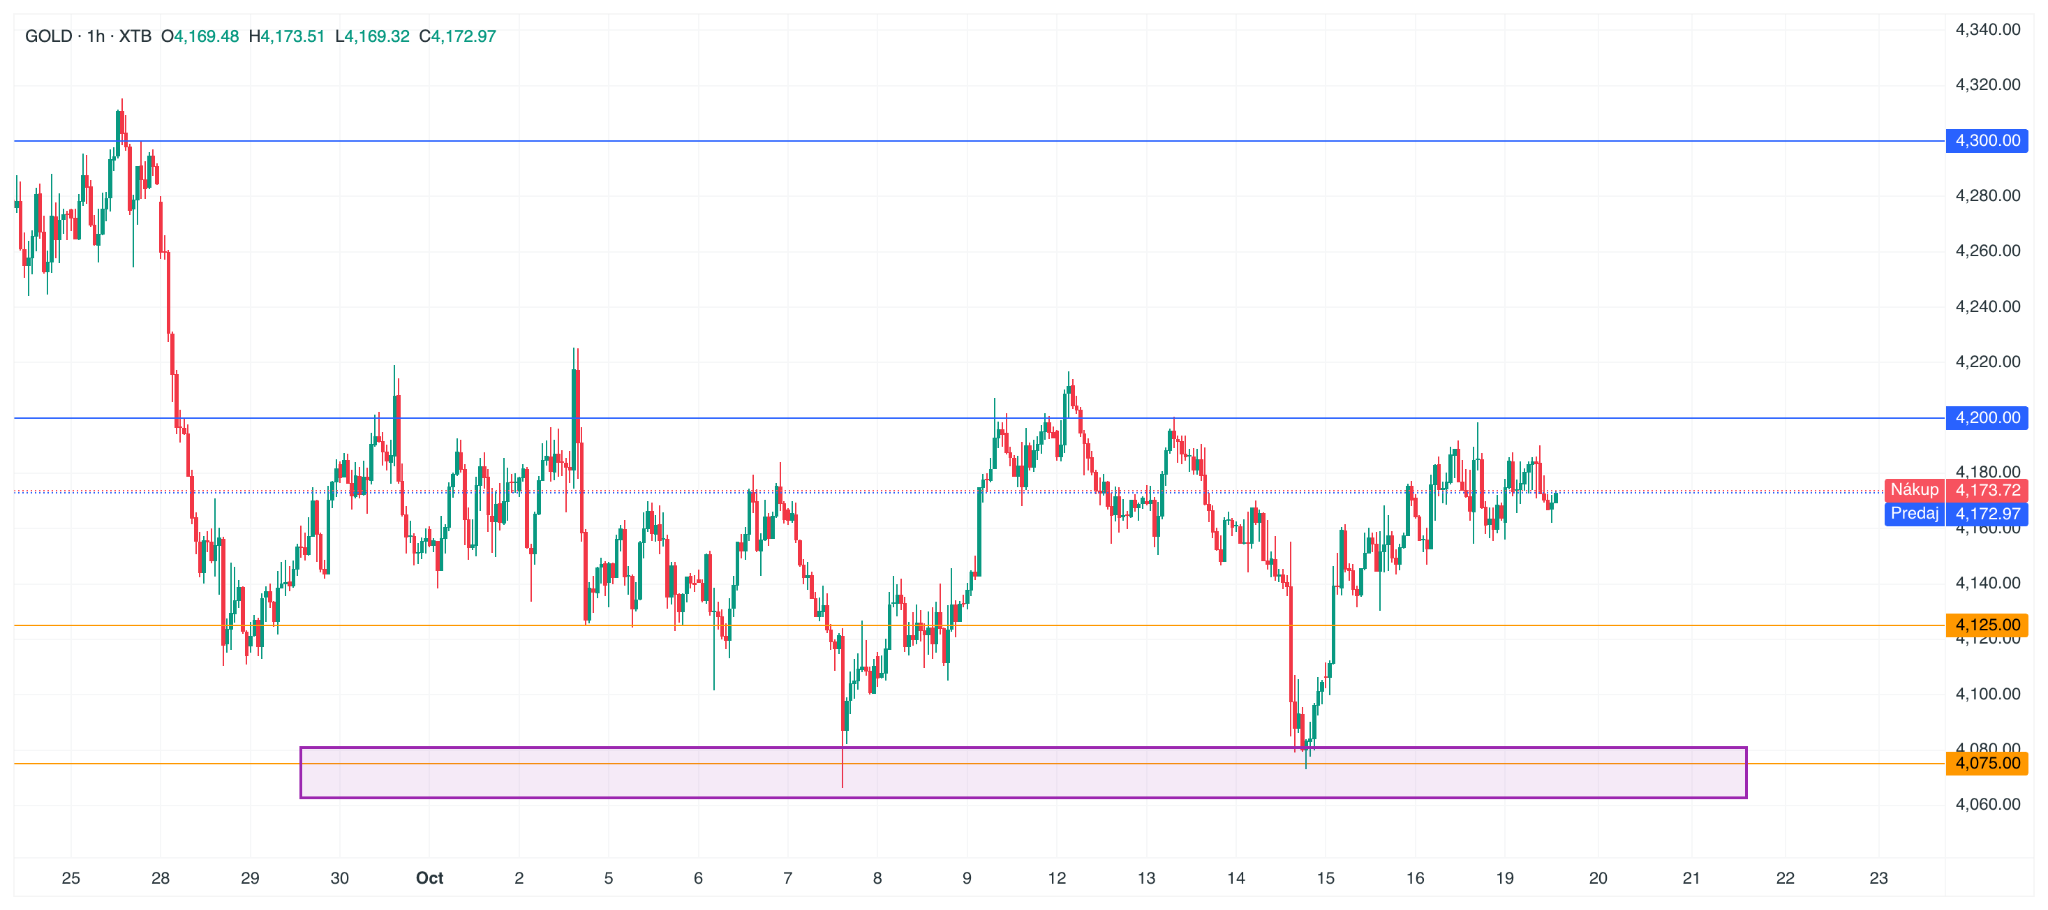
Allikas: Oma analüüs, xStation 5, KULLA hinnagraafik koos kauplejate märgatava huviga
Kuld siseneb huvitavasse faasi. Lühiajaliselt ei tee kõrgem inflatsioon, tugevam dollar ja kõrgemad võlakirjade tootlused sellele head. Kuid pikaajaline pilt on oluliselt keerulisem. Keskpangad jätkavad oma reservide mitmekesistamist, institutsionaalsed investorid naasevad kulla ETF-ide juurde ning geopoliitiline ja fiskaalne ebakindlus pole kadunud.
Seega ei sõltu edasine areng ainult ühest inflatsiooninumbrist. Võtmeks on USA valuutade tootluse, dollari, Fedi ootuste ja kulla jätkuvate kapitalivoogude kombinatsioon. Just nende areng võib otsustada, kas praegune korrektsioon jääb lühiajaliseks kõikumiseks või valmistub kuld uueks oluliseks liikumiseks.
Täieliku hinnagraafiku analüüsi, COT-aruandega töötamise üksikasjaliku metoodika ning investoritele ja swing-kauplejatele mõeldud praktilised stsenaariumid leiate siit. uus video XTB-lt.
Kui olete huvitatud kullaga kauplemisest või investeerimisest, on XTB koostanud tasuta e-raamat Kuidas osta või müüa kulda XTB-s, kust leiate kogu vajaliku teabe selle kauba kohta.
CFD-d on keerulised instrumendid ja finantsvõimenduse kasutamise tõttu kaasneb nendega kiire finantskaotuse suur risk. 77% jaeinvestoritest on kogenud kahjumit. Peaksite kaaluma, kas saate aru, kuidas CFD-d toimivad, ja kas saate endale lubada suurt rahaliste vahendite kaotamise riski. Investeerimine on riskantne, investeerige vastutustundlikult.